
Finančna pismenost otrok od najzgodnejše starosti
Denar je eden najpogostejših virov stresa v odraslem življenju, a mu kljub temu pri vzgoji posvečamo presenetljivo malo pozornosti. Večina staršev se strinja, da je finančna pismenost pomembna, a ko pride do konkretnega pogovora pri večerji, tema nekako sama od sebe izgine. Pa ravno doma, v vsakodnevnih situacijah, se postavljajo temelji tega, kako bo človek ravnal z denarjem vse življenje.
Raziskave znova in znova kažejo, da se finančne navade oblikujejo veliko prej, kot bi večina staršev pričakovala. Po študiji Univerze v Cambridgeu so osnovni odnosi do denarja v veliki meri oblikovani že pri sedmih letih. To ne pomeni, da bi predšolski otrok moral razumeti naložbeni portfelj, a zagotovo pomeni, da je čakanje s pogovori o financah do srednje šole prepozno.
Dobra novica je, da pogovor z otroki o denarju ni nobena posebna veda. Dovolj je vedeti, kaj otrok pri določeni starosti zmore razumeti, in temu prilagoditi način, kako se tema odpre.
Preizkusite naše naravne izdelke


Majhni otroci in prvi koraki: svet kovancev in odločitev
Pri najmlajših otrocih, približno od treh do šestih let, gre predvsem za to, da razumejo, da denar ni čarobna stvar, ki jo vzamemo iz bankomata, kadar koli je treba. V tej starosti otroci razmišljajo konkretno in v sedanjosti, zato abstraktni pojmi, kot so »varčevanje za prihodnost« ali »družinski proračun«, nimajo smisla. Kar ima smisel, je neposredna izkušnja.
Preprost življenjski primer: starš vzame otroka v trgovino in mu da v roke drobiž. Otrok si lahko izbere eno majhno sladkarijo ali igračo. S tem se nauči, da za denar dobimo stvari, hkrati pa tudi, da ena izbira izključuje drugo. To osnovno razumevanje kompromisa in izbire je prvi gradnik finančne inteligence.
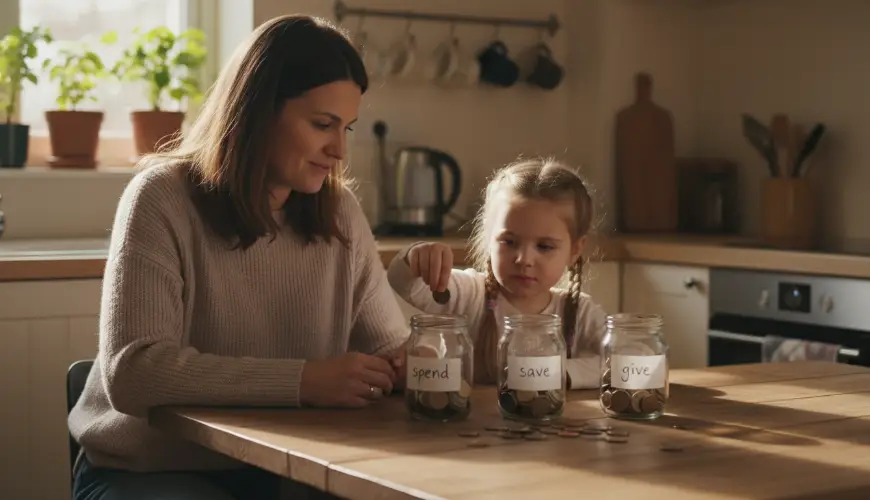
V tej starosti odlično delujejo prozorne hranilnike ali kozarci, v katere otrok vidi, kako se kovanci kopičijo. Fizična prisotnost denarja je za majhnega otroka ključna – kartica ali mobilno plačilo zanj preprosto nimata nobene realne teže. Starši lahko uvedejo preprost sistem treh kozarcev: eden za trošenje, eden za varčevanje in eden za darovanje. Ta pristop, ki ga je populariziral ameriški finančni pedagog Ron Lieror, uči otroke že od malih nog, da ima denar različne namene in da z njim lahko ravnamo zavestno.
Pogovori v tej starosti naj bodo kratki, igrivi in vezani na konkretno situacijo. Ni treba razlagati, kako deluje gospodarstvo – dovolj je reči: »Vidiš to igračo? Stane toliko, kolikor imaš zdaj v roki. Jo hočeš kupiti ali boš denar shranil?« Otrok tako doživlja resnično odločanje, ne le teorijo.
Pomembno je tudi, da ne podcenjujemo vpliva lastnega vedenja. Otroci v tej starosti so izjemni opazovalci. Če vidijo starše, kako brezglavo nakupujejo ali pa kako skrbno primerjajo cene, prevzemajo te vzorce dolgo preden so sposobni o njih razmišljati.
Šolska starost: žepnina, delo in razumevanje vrednosti
Med sedmim in dvanajstim letom se otroku odpre popolnoma nov svet možnosti na področju finančne vzgoje. Razmišljanje postaja bolj logično, otrok razume čas in si zna predstavljati, da lahko za kaj varčuje. Tu pride na vrsto žepnina kot eno najučinkovitejših orodij, ki jih imajo starši na voljo.
Razprava o tem, ali žepnino vezati na hišna opravila ali jo dajati brezpogojno, nima enega pravilnega odgovora. Vsak pristop ima svoje prednosti in slabosti. Pogojna žepnina uči, da je denar nagrada za delo – kar ustreza resničnosti odraslega sveta. Po drugi strani brezpogojna žepnina otroku daje prostor, da se uči gospodariti brez pritiska, in razumeti, da so hišna opravila del družinskega sožitja, ne poslovna transakcija. Mnogi strokovnjaki za otroško psihologijo priporočajo kombinacijo: osnovna žepnina brez pogojev in možnost zaslužiti za izredne naloge.
Ne glede na to, kateri pristop starši izberejo, je ključno dati otroku resnično avtonomijo pri odločanju o tem, kako bo žepnino porabil. Če starš nenehno posega in komentira vsak nakup, se otrok ne bo naučil odgovornosti – naučil se bo le izogibati kritiki. Pustiti otroku, da kupi nepotrebno stvar in se nato pritožuje nanjo, je dragocena lekcija, ki je noben pogovor ne more v celoti nadomestiti.
Prav v tej starosti je primerno začeti govoriti o vrednosti stvari v širšem kontekstu. Kako je nastal tisti pulover, ki si ga otrok želi kupiti? Kdo ga je naredil in pod kakšnimi pogoji? Te teme naravno povezujejo finančno pismenost z vrednotami, kot so poštena trgovina, trajnostnost ali etična potrošnja – in otroci šolske starosti so za takšne teme presenetljivo odprti. Ne gre za moraliziranje, temveč za razširitev pogleda: denar niso le številke, so odločitve, ki imajo posledice.
Spreten način za odpiranje teh tem je skupno nakupovanje – bodisi oblačil, igrač ali živil. Primerjanje cen, branje sestave, iskanje alternativ: vse to so praktične veščine, ki se jih otrok uči naravno v resničnem kontekstu. In če družina zavestno izbira okolju prijazne izdelke ali lokalno pridelano blago, je to odlična priložnost razložiti, zakaj se včasih splača plačati več za stvar, ki je kakovostnejša ali etičnejša.
Kot je nekoč rekel Warren Buffett: »Prej ko se naučiš varčevati in vlagati, bolje za tebe.« Ta misel velja tudi v otrokovem svetu, čeprav v veliko skromnejšem obsegu – šolar, ki odklade del žepnine za sanjsko stvar, v malem doživlja natanko tisto načelo, ki ga Buffett opisuje.
Mladostništvo: čas za resnično finančno izobraževanje
Najstniki so na pragu odraslosti in njihove finančne odločitve začenjajo imeti resnične posledice. Priložnostno delo, lastni račun, prvi večji nakupi – vse to prinaša nove izzive in priložnosti. In prav tu mnogi starši bodisi popolnoma prenehajo govoriti o denarju (ker najstnik »to že ve«) ali pa začnejo s predavanji, ki odvrnejo mladostnike od kakršne koli razprave.
Učinkovit pristop je drugačen: namesto predavanj vključiti najstnika v resnične finančne odločitve družine. Ne zato, da bi nosil odgovornost za družinske finance, temveč zato, da vidi, kako to v praksi deluje. Koliko stane elektrika? Kako se sestavlja družinski proračun? Kaj pomeni hipoteka? Ti pogovori ne morajo biti formalni – naravno lahko izhajajo iz vsakodnevnih situacij.
Lastni bančni račun je za najstnika pomemben mejnik. Upravljanje lastnega denarja, spremljanje izdatkov in načrtovanje vnaprej so veščine, ki se jih ni mogoče naučiti iz knjige – doživeti jih je treba. Starši lahko pomagajo postaviti osnovna pravila in ponudijo podporo, a pretirani nadzor ta proces onemogoča.
V tej starosti je primerno tudi odpreti teme, kot so kreditne kartice, posojila ali obresti. Mnogi mladi ljudje se znajdejo v finančnih težavah prav zato, ker nikoli niso razumeli, kako deluje dolg. Razložiti na preprostem primeru, kaj pomeni izposoditi si denar z obrestmi, je naložba v otrokovo prihodnost, ki se večkratno povrne.
Zanimivo je, da študije OECD o finančni pismenosti mladih znova in znova kažejo, da mladi, ki so doma z starši govorili o financah, dosegajo bistveno boljše rezultate pri upravljanju z denarjem v odrasli dobi. Šola sicer lahko ponudi teorijo, a družina daje kontekst in vrednote, ki so enako pomembni.
Mladostniki tudi začenjajo bolj kritično zaznavati potrošniško kulturo – ali pa se nasprotno vanjo podajajo pod pritiskom vrstnikov. Pogovori o oglaševanju, o tem, kako deluje marketing in zakaj nas določene stvari vabijo k nakupu, so v tej starosti izjemno dragoceni. Naučiti najstnika razlikovati med tem, kar si resnično želi, in tem, kar mu nekdo želi prodati, je ena najpomembnejših stvari, ki mu jih starši lahko predajo.
Finančna vzgoja ni enkraten pogovor, temveč dolgotrajen proces, ki se prilagaja temu, kako otrok raste. Ni treba biti finančni strokovnjak ali imeti popolnoma urejeno lastno gospodarjenje – dovolj je biti pripravljen govoriti odkrito, delati napake in se iz njih učiti skupaj. Otroci, ki vidijo starše zavestno in premišljeno razmišljati o denarju, ta pristop naravno prevzemajo. In to je temelj, na katerem je mogoče graditi vse življenje.